October 24, 2026
Off-plan o immobile ultimato a Dubai: quale scegliere
Off-plan e immobile ultimato servono obiettivi diversi, non budget diversi. Questa guida li confronta con onestà — tempi, pagamenti, rischio e costo totale — e li associa ad abitare, affittare e rivendere, senza sostenere che uno sia sempre più economico o certo di rivalutarsi.
Cosa cambia davvero
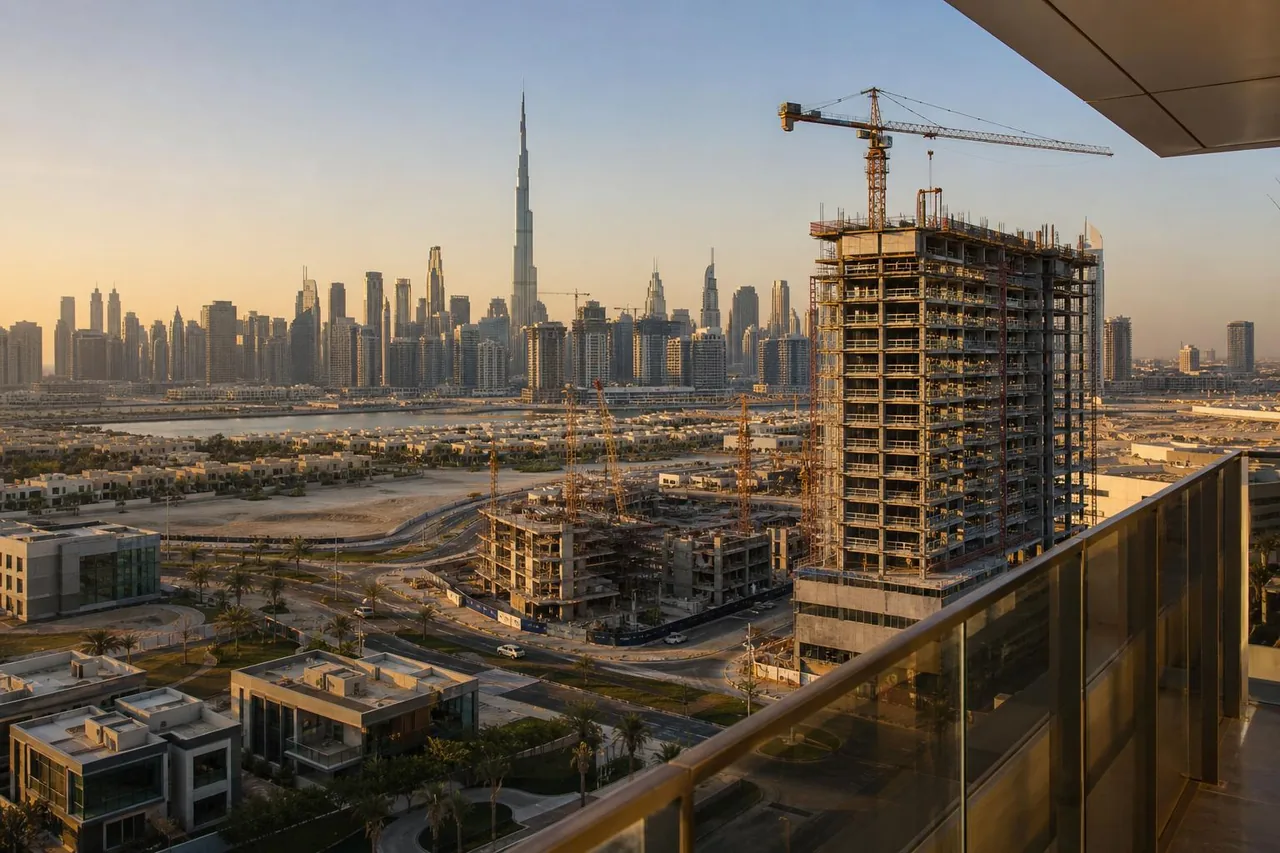
Un immobile ultimato è completo: può visitare l'abitazione esatta, chiudere in poche settimane e trasferirsi o affittare subito. Un immobile off-plan si compra dallo sviluppatore prima del completamento, di solito con un piano di pagamenti, e la proprietà provvisoria è registrata tramite Oqood fino all'emissione del Title Deed alla consegna.
Le vere differenze si riducono a quando può usare l'abitazione, come la paga, cosa può ispezionare, quali rischi assume e come e quando può vendere. Le prendiamo una per una.
Tempi, pagamenti e ispezione
Quando può usarlo
Ultimato: ora. Off-plan: al completamento, che può essere tra mesi o anni, e le date possono slittare.
Come paga
L'ultimato significa di solito il prezzo pieno intorno al trasferimento (o un anticipo più un mutuo). L'off-plan distribuisce i pagamenti su un piano legato al cantiere, talvolta con una quota dopo la consegna. Un piano di pagamenti allenta la liquidità, ma è un impegno a continuare a pagare durante il cantiere, non uno sconto.
Cosa può ispezionare
Con un'abitazione ultimata ispeziona l'immobile reale — finiture, luce, rumore, lo stato dell'edificio. In off-plan compra su progetti, un appartamento campione e lo storico dello sviluppatore, perciò verificare sviluppatore e progetto è essenziale: veda come verificare uno sviluppatore e un progetto off-plan a Dubai.
Associare la scelta al suo obiettivo
La risposta giusta dipende dalla destinazione dell'abitazione. La tabella confronta i due su tre obiettivi comuni.
| Il suo obiettivo | Immobile ultimato | Immobile off-plan |
|---|---|---|
| Abitarci | Si trasferisce ora; ispeziona prima di comprare; nessuna attesa né rischio di cantiere. | Un'attesa prima di trasferirsi, e la scommessa che la qualità consegnata corrisponda ai progetti. |
| Affittarlo | Il reddito può iniziare subito; vede l'immobile reale che affitteranno gli inquilini. | Nessun reddito fino alla consegna; il piano corre senza affitto; il primo canone dipende dal completamento. |
| Rivendere | Rivendita in qualsiasi momento, salvo le condizioni di mercato. | La rivendita prima del completamento può essere limitata dallo sviluppatore e da una soglia minima versata; dipende dal contratto e dal mercato. |
I rischi e il costo totale
L'off-plan comporta rischio di cantiere e di tempi: ritardi, modifiche o, raramente, un progetto fermo. Esistono tutele per l'acquirente — i pagamenti allo sviluppatore vanno su un conto escrow regolamentato e il progetto è registrato presso le autorità — ma l'escrow è una tutela su come i fondi vengono erogati, non una garanzia di profitto né di consegna nei tempi.
Sul costo totale, resista alla scorciatoia comune per cui l'off-plan è sempre più economico o certo di rivalutarsi. La posizione onesta è che i due hanno profili di costo e rischio diversi. Confronti il quadro completo: i costi d'acquisto (esposti in il costo completo dell'acquisto a Dubai), il tempo in cui il suo denaro è vincolato prima di qualsiasi uso o reddito, e — per un immobile affittato — il rendimento netto al netto degli oneri, che sviluppiamo in rendimento da locazione e rendimento netto.
In sintesi
Scelga l'ultimato se vuole certezza, uso o reddito immediati e libertà di ispezionare e rivendere. Consideri l'off-plan se un piano di pagamenti si adatta alla sua liquidità, ha tempo prima di aver bisogno dell'abitazione ed è a suo agio con il rischio di cantiere dopo una due diligence adeguata sullo sviluppatore. Nessuno è universalmente migliore — la scelta migliore è quella che si adatta al suo obiettivo e alla sua tolleranza all'attesa.
Se desidera confrontare i due per un progetto preciso e la sua situazione, con lo sviluppatore verificato prima, è una conversazione che facciamo volentieri.
Parliamo del suo acquisto
Ogni situazione è diversa. Ci dica cosa cerca e ripercorreremo con lei le opzioni, i numeri e i passi successivi — in modo riservato e senza impegno.